
בית השקעות וניהול תיקים · צוות אוצרות · נסקר על ידי בעל רישיון מנהל תיקים מס' 830 מרשות ניירות ערך · עודכן 26.08.2026
 בית השקעות וניהול תיקים
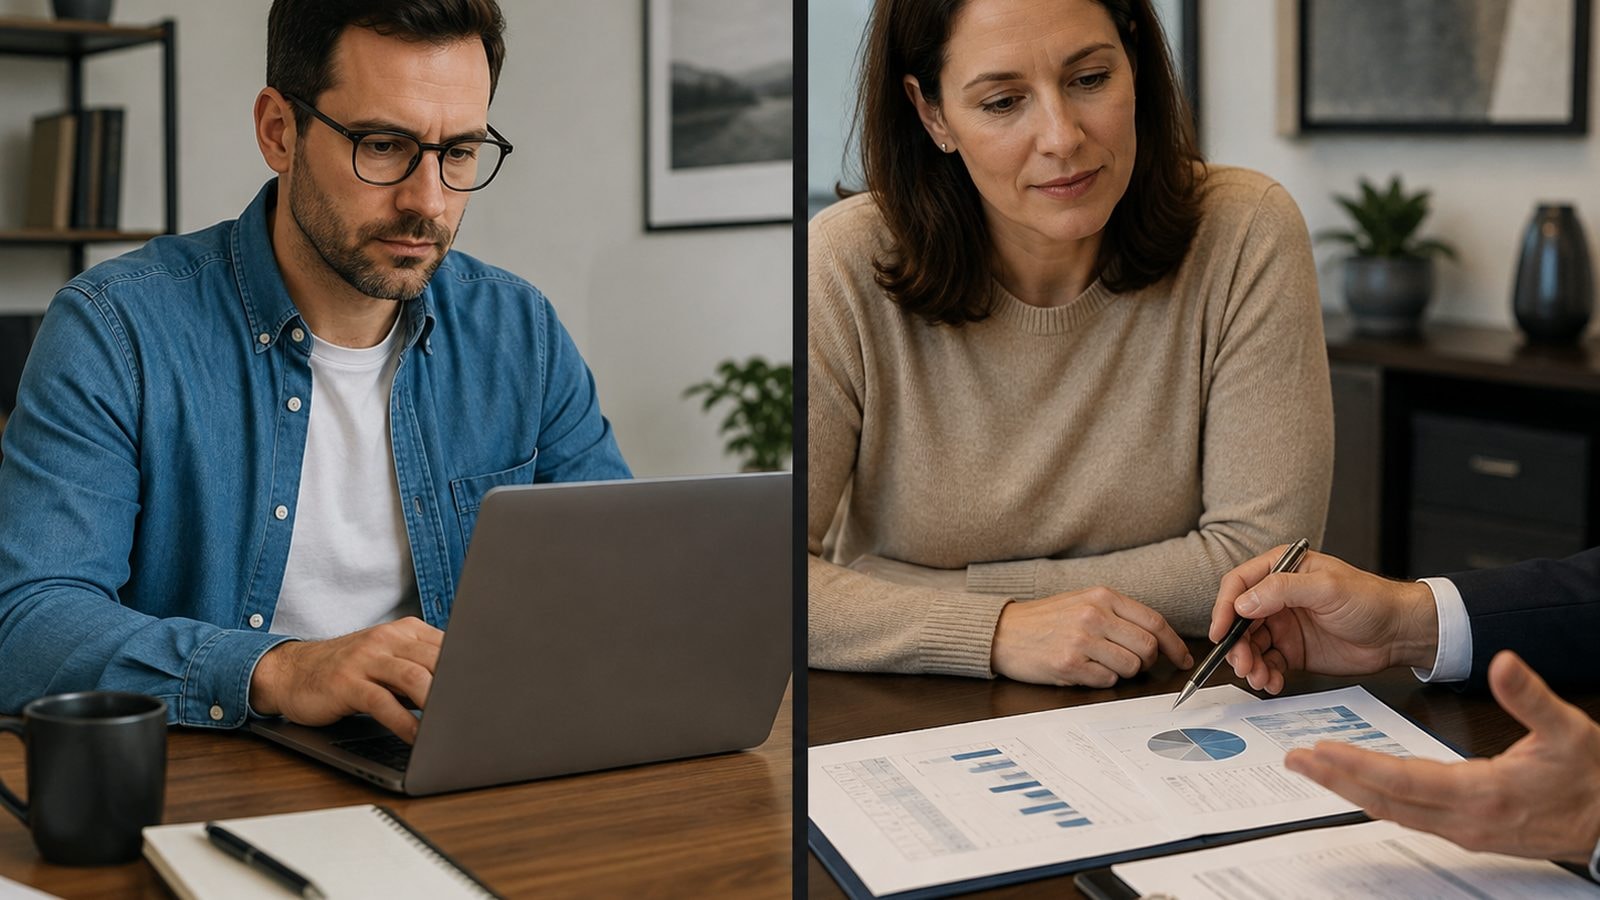
ההבדל בין ניהול עצמאי של תיק לבין ניהול מקצועי אינו בסוג הנכסים שניתן להחזיק אלא בשאלה מי מקבל את ההחלטות, מי מבצע אותן ומי נושא באחריות עליהן. בניהול עצמאי המשקיע פועל בחשבון שלו, חוסך את דמי הניהול ושומר על שליטה מלאה, ובתמורה נושא בעצמו בעומס הזמן, הידע והמשמעת. בניהול מקצועי החשבון נותר על שם הלקוח, אך גוף בעל רישיון פועל בו מכוח ייפוי כוח ובמסגרת מדיניות השקעה חתומה, בעלות שוטפת ובכפוף לפיקוח רגולטורי. שני המסלולים לגיטימיים, ואף אחד מהם אינו עדיף מטבעו.
בקצרה:
- ההבדל המרכזי הוא בחלוקת האחריות ובמסגרת הפיקוח, ולא ביכולת להחזיק נכס כזה או אחר
- ניהול עצמאי חוסך דמי ניהול ומעניק שליטה מלאה, ודורש זמן, ידע ומשמעת קבועה
- ניהול מקצועי מספק מסגרת מתועדת ופעולה בתוך מדיניות חתומה, בעלות שוטפת
- שאלת העלות אינה רק דמי ניהול: יש למנות גם עמלות, פערי מטבע ומחיר של טעויות תפעוליות
- פיצול בין המסלולים אפשרי, והוא מחייב מעקב ברמת כלל הנכסים ולא לפי חשבון בודד
מה כולל כל מסלול בפועל
בניהול עצמאי המשקיע פותח חשבון מסחר בבנק או אצל חבר בורסה, מגדיר לעצמו את מדיניות ההשקעה, בוחר את ההחזקות ומבצע את הפקודות. כל ההחלטות נותרות בידיו, לרבות ההחלטה שלא לפעול, והאחריות על התוצאה היא שלו במלואה. לצד בחירת ההחזקות, המסלול כולל גם את התפעול השוטף: מעקב אחר סטייה מהמשקלים, טיפול בהמרות מטבע, מעקב אחר אירועי מס וריכוז הנתונים לצורך הדיווח השנתי.
בניהול מקצועי הלקוח חותם על מסמכי פתיחה ועל ייפוי כוח המאפשר לגוף המנהל לבצע פעולות בחשבון, בעוד שהחשבון עצמו והכספים שבו נותרים על שמו. המסגרת נקבעת מראש במסמך מדיניות השקעה שכולל את משקלי האפיקים, את גבולות התמרון ואת המגבלות שהלקוח ביקש. הגוף המנהל אינו רשאי למשוך כספים לחשבון אחר, והוא מדווח על הפעולות ועל מצב התיק בתדירות קבועה. הסבר מפורט על אופן הפעולה מובא במדריך מה זה ניהול תיקי השקעות.
הבחנה נוספת שראוי להכיר היא ההבדל בין ניהול תיקים לבין תפקידים סמוכים בשוק: מנהל תיקים פועל בחשבון מכוח ייפוי כוח, יועץ השקעות ממליץ והלקוח מבצע, וברוקר מבצע פקודות בלבד. ההפרדה בין השלושה מפורטת במדריך מנהל תיקים, יועץ השקעות או ברוקר.
טבלת הקריטריונים
| קריטריון | ניהול עצמאי | ניהול מקצועי |
|---|---|---|
| מי מקבל את ההחלטה | המשקיע בלבד | הגוף המנהל, בתוך מדיניות חתומה |
| עלות שוטפת ישירה | ללא דמי ניהול, עמלות בלבד | דמי ניהול בתוספת עמלות |
| זמן נדרש מהמשקיע | גבוה ומתמשך | נמוך, מתרכז בהגדרה ובבקרה |
| שליטה בהחזקה בודדת | מלאה ומיידית | דרך מדיניות, החרגות ומגבלות מוסכמות |
| מסגרת פיקוח על המבצע | אין, האחריות על המשקיע | רישוי ופיקוח לפי חוק הסדרת העיסוק |
| תיעוד ההחלטות | תלוי במשקיע | נדרש ומתועד כחלק מהשירות |
| טיפול תפעולי במטבע ובמס | על המשקיע | חלק מהשירות, בהתאם להסכם |
| התאמה למצבים לא שגרתיים | תלוי בזמינות ובידע ברגע האמת | מטופל במסגרת קבועה |
עלות: מה נמנה בכל מסלול
היתרון הבולט של ניהול עצמאי הוא היעדר דמי ניהול, וזהו יתרון ממשי שאין להמעיט בו: עלות שוטפת נגרעת מהתיק בכל שנה, בין אם השנה הייתה טובה ובין אם לאו. משקיע שמנהל תיק פשוט המבוסס על מספר קטן של החזקות רחבות ומבצע מעט פעולות בשנה, נושא בעלות נמוכה במיוחד.
עם זאת, חישוב עלות מלא כולל יותר מדמי ניהול. במסלול העצמאי נכללות עמלות קנייה ומכירה, עמלות מינימום שמייקרות עסקאות קטנות, דמי משמרת, עלות המרת מטבע והוצאות הכרוכות בקרנות שמוחזקות בתיק. במסלול המנוהל, דמי הניהול מצטרפים לעמלות, ולעיתים קרובות תעריפי העמלות שסוכמו מול חבר הבורסה נמוכים מאלה שמקבל לקוח בודד. פירוט של מבנה העלויות בניהול מקצועי מובא במדריך כמה עולה ניהול תיקים.
רכיב עלות שקשה לכמת אך אינו זניח הוא מחירן של טעויות תפעוליות: פקודה שהוזנה בכמות שגויה, החזקה שנשכחה במטבע שאינו מגודר, הפסד שלא נוצל לקיזוז בשנת המס הרלוונטית או איזון מחדש שנדחה ולא בוצע. אירועים כאלה אינם ייחודיים למסלול אחד, אך במסלול העצמאי אין גורם נוסף שבודק אותם.
זמן, ידע ומשמעת
שלושת המשאבים הללו הם לרוב הגורם המכריע בבחירה, יותר מהעלות. הזמן הנדרש בניהול עצמאי אינו מתרכז בשלב הבנייה אלא נפרס לאורך השנים: מעקב שוטף, איזון מחדש לפי כלל, טיפול באירועים בחברות ובקרנות המוחזקות וריכוז נתונים לצורכי מס. עבור מי שהזמן הזה זמין ואף מהנה, מדובר ביתרון ולא בעלות.
הידע הנדרש נחלק לשניים: הבנת עקרונות בניית תיק וניהול סיכונים, והיכרות עם הפרטים התפעוליים של המערכת הישראלית, לרבות סוגי הפקודות, מועדי הסליקה, כללי קיזוז ההפסדים והשלכות המס של החזקה בקרנות זרות. משקיע שרכש את שני סוגי הידע יכול לנהל תיק באופן עצמאי ברמה מקצועית.
המשאב השלישי, המשמעת, הוא לרוב המבחן הקשה מכולם, והוא אינו קשור לרמת הידע. מחקרים בתחום המימון ההתנהגותי מתעדים פער חוזר בין תשואת הנכס לבין התשואה שהשיגו מחזיקיו בפועל, פער המיוחס בעיקר לעיתוי הכניסות והיציאות; הנתונים מבוססים על תקופות עבר, וביצועי העבר אינם מעידים על ביצועים עתידיים. במסלול המנוהל, המסגרת החתומה מקטינה את מרחב ההחלטות הנקודתיות, ובמסלול העצמאי אותה משמעת אפשרית באמצעות מסמך מדיניות אישי שנכתב מראש.
המבנה המשפטי וההבדל שהוא יוצר
מנהל תיקים בישראל פועל מכוח חוק הסדרת העיסוק בייעוץ השקעות, בשיווק השקעות ובניהול תיקי השקעות, התשנ״ה-1995, נדרש לרישיון, כפוף לפיקוח רשות ניירות ערך ומחויב לפעול במסגרת מדיניות ההשקעה שסוכמה בכתב. משמעות הדבר היא שקיים גורם חיצוני שמולו אפשר לברר האם הפעולות תאמו את המוסכם.
במסלול העצמאי אין גורם כזה, משום שאין צד שני להחלטה. חבר הבורסה שמבצע את הפקודות אינו אחראי לתוכן ההחלטה אלא לביצועה, וזהו הבדל מהותי שראוי להבין מראש ולא בדיעבד.
היבט נוסף שנוגע לשני המסלולים באותה מידה הוא מקום החזקת הנכסים. בשני המקרים ניירות הערך מוחזקים בחשבון על שם הלקוח אצל חבר בורסה, והם נפרדים מנכסי הגוף המנהל. ההבדל אינו בבעלות על הכסף אלא בהרשאה לפעול בו.
מסלולי ביניים ופיצול
הבחירה אינה בהכרח בינארית. אפשרות ראשונה היא פיצול: חלק מהכספים מנוהל באופן עצמאי וחלק בגוף בעל רישיון. שיקולי הפיצול, לרבות ההשלכות על קיזוז הפסדים בין חשבונות ועל קבלת תמונה כוללת, מפורטים במדריך פיצול הכסף בין כמה מנהלי תיקים.
אפשרות שנייה היא הפרדה לפי מטרה: כסף שנועד לטווח ארוך ואינו דורש טיפול תכוף מנוהל באופן עצמאי, ואילו סכום שנועד למטרה קשיחה במועד ידוע, או סכום שנוצר באירוע חד פעמי, מנוהל במסגרת מקצועית. אפשרות שלישית היא מעבר בין המסלולים לאורך החיים, כאשר היקף התיק גדל או כאשר הזמן הפנוי מצטמצם.
איך מחליטים: ארבע שאלות בדיקה
השאלה הראשונה היא כמה זמן זמין בפועל, לא בכוונה. השאלה השנייה היא כיצד התנהג המשקיע בירידה החדה האחרונה שחווה בפועל, ולא כיצד הוא מעריך שינהג. השאלה השלישית היא מה היקף התיק ומה משמעות דמי הניהול בשקלים על אותו היקף לעומת העלויות במסלול העצמאי. השאלה הרביעית היא מידת המורכבות: תיק הכולל מספר מטבעות, החזקות בחו״ל, קיזוזי מס וכספים במספר מסגרות דורש טיפול שוטף רחב יותר.
באוצרות, הניהול מתבצע בחשבון על שם הלקוח ובתוך מדיניות השקעה שנקבעת מראש, בפיקוח מנהלי תיקים בעלי רישיון. מי שמעדיף להמשיך לנהל בעצמו ימצא בעקרונות שמפורטים במדריכים בפורטל הידע מסגרת עבודה שאפשר ליישם באופן עצמאי.
שאלות נפוצות
מה ההבדל המעשי בין ניהול עצמאי לניהול מקצועי?
בניהול עצמאי המשקיע פותח חשבון מסחר, בוחר בעצמו את ההחזקות ומבצע את הפעולות, והאחריות המלאה על ההחלטות היא שלו. בניהול מקצועי החשבון נשאר על שם הלקוח, אך הוא מעניק ייפוי כוח לגוף בעל רישיון לבצע בו פעולות בהתאם למדיניות השקעה שסוכמה בכתב. ההבדל אינו רק בביצוע אלא בחלוקת האחריות ובמסגרת הפיקוח החלה על הצד המבצע.
האם ניהול מקצועי מניב תוצאה טובה יותר מניהול עצמאי?
אין קביעה כללית כזו, ותוצאות תלויות בשווקים, במדיניות שנקבעה ובעלויות בכל מסלול. ניהול עצמאי חוסך את דמי הניהול ומאפשר שליטה מלאה, וניהול מקצועי מספק מסגרת מתועדת, פיקוח ומשמעת קבועה. הבחירה נכונה יותר כאשר היא נגזרת מזמן, מידע ומאופי ההתנהגות של המשקיע ולא מהנחה לגבי תשואה.
כמה זמן דורש ניהול עצמאי של תיק?
היקף הזמן משתנה לפי מורכבות התיק, אך הוא כולל בניית מדיניות, ביצוע הפעולות, מעקב שוטף, איזון מחדש לפי כלל, טיפול בהיבטי מטבע ומס ותיעוד לצורכי הדוח השנתי. עבור תיק פשוט המבוסס על מספר קטן של החזקות רחבות, העומס עשוי להיות מצומצם; ככל שהתיק מורכב יותר, כך גדל הזמן הנדרש.
האם אפשר לשלב בין שני המסלולים?
כן, ופיצול נפוץ בפועל: חלק מהכספים מנוהל באופן עצמאי וחלק אחר מנוהל בגוף בעל רישיון, לעיתים במטרה להשוות בין הגישות לאורך זמן. חשוב לזכור שפיצול מקשה על קבלת תמונה כוללת של החשיפה ושל קיזוזי מס בין החשבונות, ולכן הוא מחייב מעקב מסודר ברמת כלל הנכסים.
מקורות
אוצרות מנהלת תיקי השקעות בטכנולוגיה ייחודית, בחשבון על שם הלקוח ובפיקוח מנהלי תיקים מורשים.
לשירותי ניהול התיקים >מידע נוסף שעשוי לעניין אותך
מנהל תיקים, יועץ השקעות או ברוקר: מי עושה מה
מנהל תיקים מחליט ומבצע מכוח ייפוי כוח, יועץ השקעות ממליץ והלקוח מחליט, וברוקר מבצע ומחזיק בלבד. ההבדלים בסמכות, באחריות, במודל התגמול ובמעורבות הנדרשת.
למידע נוסףמה זה ניהול תיקי השקעות ואיך זה עובד
ניהול תיקי השקעות הוא ניהול חשבון הרשום על שם הלקוח בידי בעל רישיון, לפי מדיניות שנקבעת מראש. מדריך על המבנה החוקי, שאלון הצרכים ואופן העבודה בפועל.
למידע נוסףכמה עולה ניהול תיקים: דמי ניהול, עמלות ומה מקבלים בתמורה
עלות ניהול תיק השקעות מורכבת מדמי ניהול לגוף המנהל, מעמלות הבנק או חבר הבורסה ומעלויות פנימיות של מכשירים. כך מחשבים את העלות הכוללת ומשווים הצעות.
למידע נוסףהאמור לעיל הינו מידע כללי בלבד, אינו מהווה ייעוץ השקעות ואינו תחליף לייעוץ המתחשב בנתונים ובצרכים המיוחדים של כל אדם. השקעה בשוק ההון כרוכה בסיכון, לרבות אפשרות לאובדן כספי ההשקעה.
אוצרות שוקי הון בע״מ, חברה לניהול תיקי השקעות, בעלת רישיון מנהל תיקים מס׳ 830 מרשות ניירות ערך.